Donald J. Trump 總統贏得 2024 年大選、準備展開第二任期時,其團隊告知歐洲官員,他期待各國至少將國內生產毛額(GDP)的 5% 用於建構軍事能力。截至 2024 年,據估計1 ,幾乎所有國家,甚至美國在內,都未達此目標。
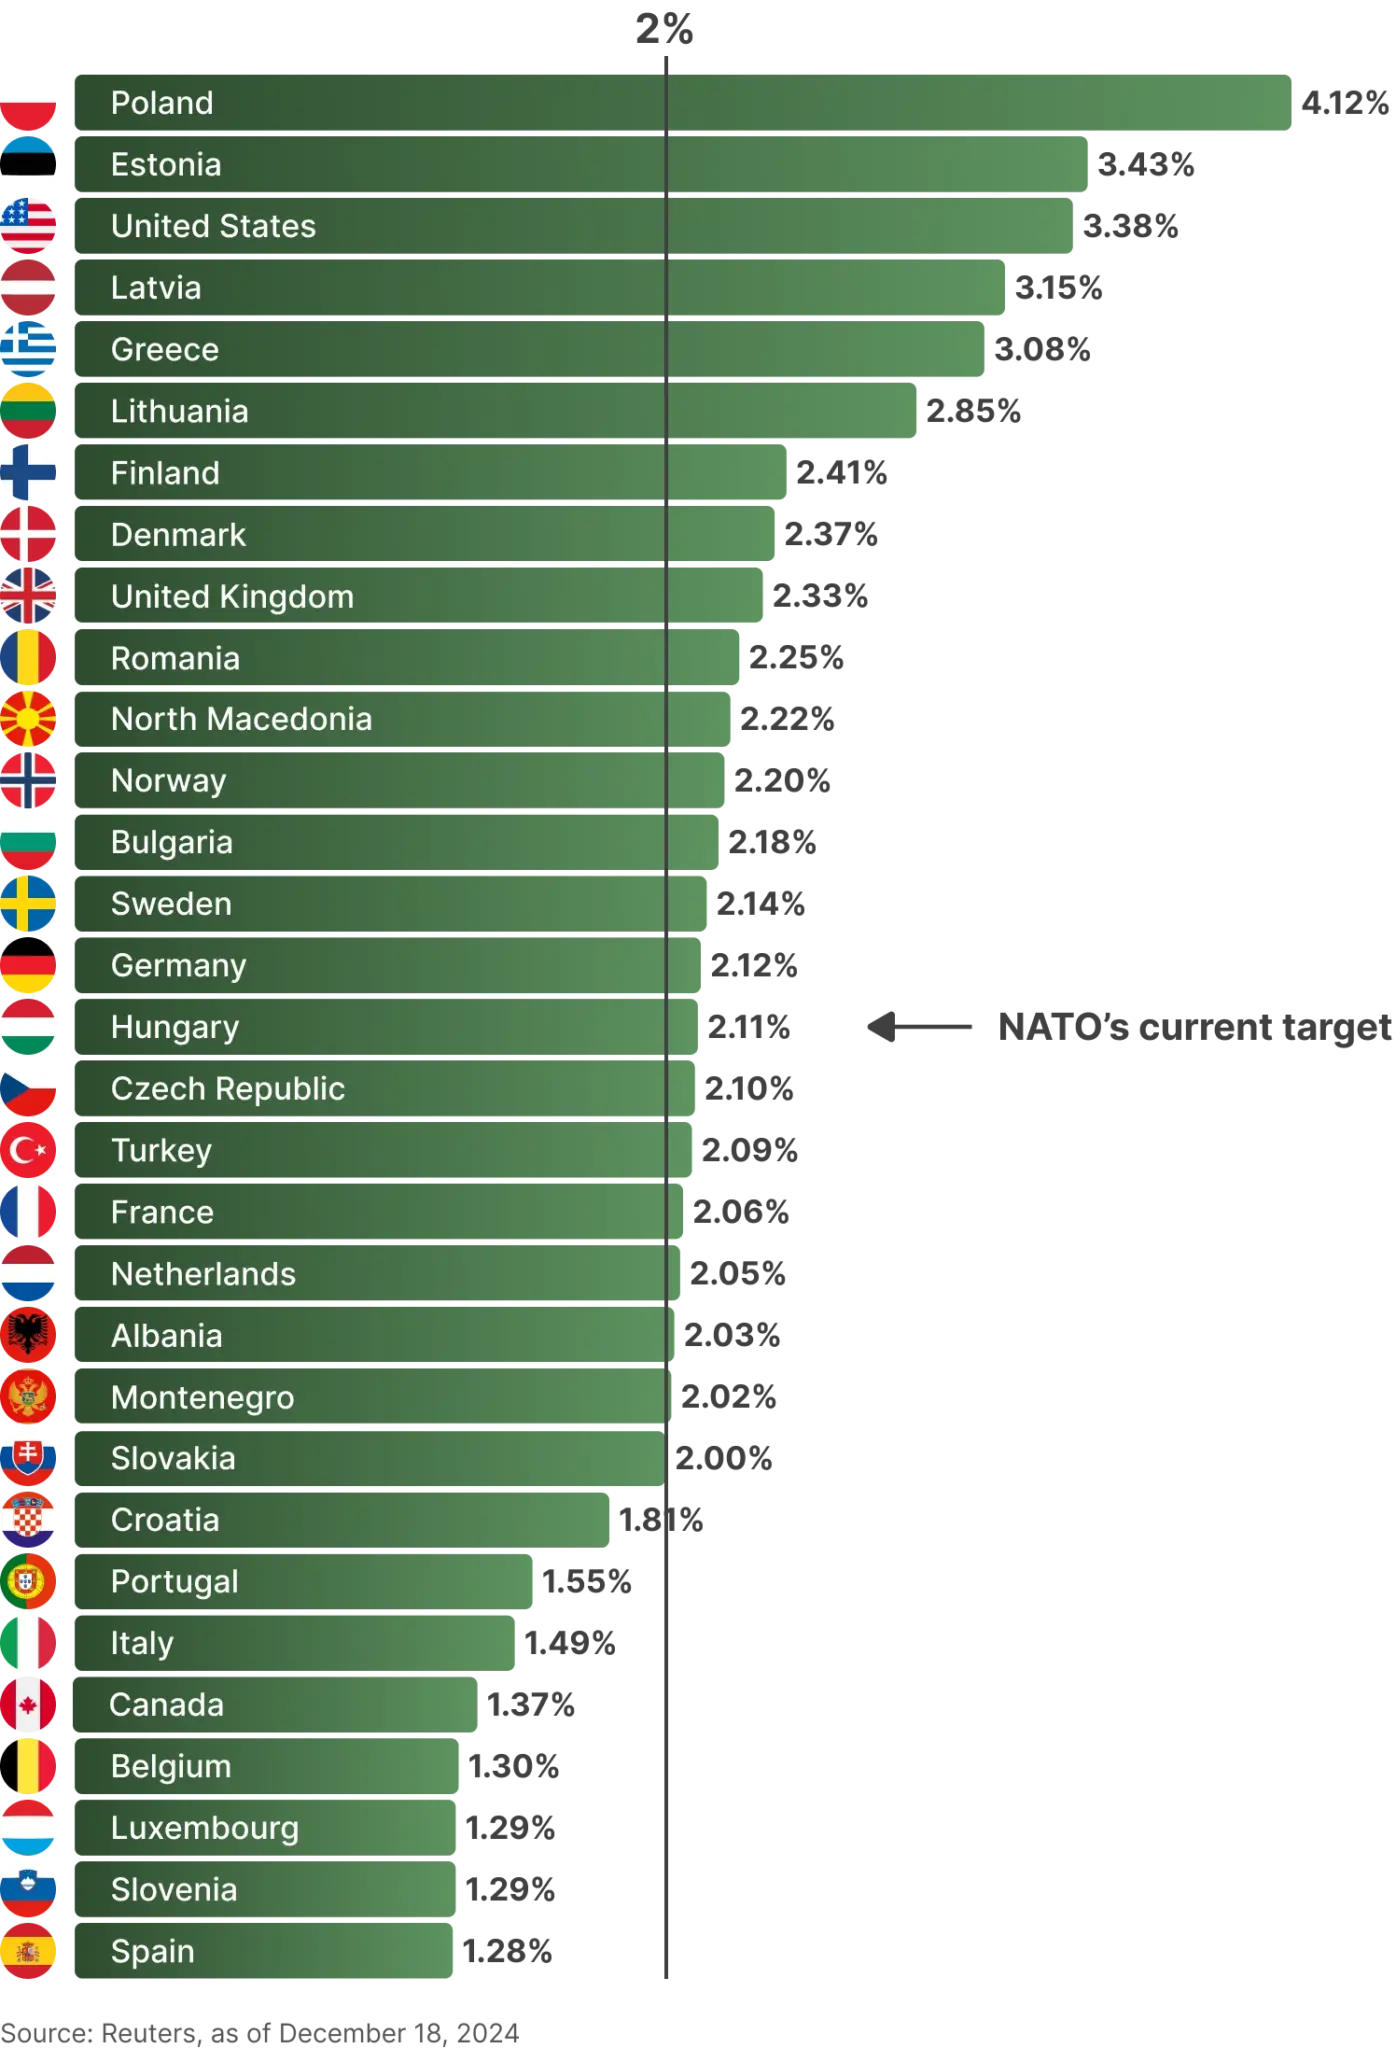
然而,值得注意的是,美國支出明顯高於幾乎所有歐洲盟友 合計。此外,美國已在歐洲部署大量軍事資產,以協助防禦威脅;因此,直觀上歐洲理應更投入自身國防,這也合乎邏輯(且此想法獲得支持2 ,許多美國智庫也如此認為)。
川普總統連任後,歐盟(E.U.)內部正籌劃每年增加 5,000 億歐元支出,European Commissioner for Defense Industry and Space 的 Andrius Kubilius 認為,這僅足以支應3 一項防空計畫。此外,由於經濟困難及財務已相當吃緊,該集團許多國家甚至對將年度目標由 2024 年的 2% 提高至僅 3% 都有所抗拒,因為這將使歐盟增加約 2,000 億歐元成本。波蘭因鄰近持續中的俄烏衝突,原已積極增加支出,並提出兩種方法擇一4 以籌措所需資金:歐盟可發行更多以自有長期預算擔保的共同債券,或仿照歐元區紓困基金「歐洲穩定機制」,成立新的特殊目的機構,透過發行由參與國實繳及可催繳資本擔保的債券,提供貸款。
第一個選項乏人問津,但英國與挪威等非歐盟國家可能參與第二個選項,引發了一些討論。然而,市場預期這名「新借款人」必須支付高於歐盟債券的利率,因而增加成本負擔。
在這些困難之下,Trump 總統要求更大幅增加支出的主張,鮮少獲得熱烈支持。今年 3 月 6 日,歐盟執委會提出「歐洲重新武裝」(ReArm Europe)計畫5,目標是在四年內籌集 6,500 億歐元(亦即平均每年 1,750 億歐元),做法是允許會員國將軍事預算增加最多 GDP 的 1.5%,且不列入國家赤字計算;另透過歐盟發債籌集 1,500 億歐元,再以低利率、長償還期貸予會員國。
該計畫幾乎立即遇到阻礙6,義大利與西班牙要求擴大計畫定義,納入反恐、衛星通訊、人工智慧及量子運算能力。兩國也對計畫名稱表示不滿,西班牙更直言,南歐面臨的威脅與東歐截然不同。該計畫因此更名為「Readiness 2030」。
降低對美國的依賴?
歐盟官員提議7 ,若採購產品與歐洲具有明確關聯,歐洲國家即可參與名為「歐洲安全行動」(Security Action for Europe,SAFE)的 1,500 億歐元貸款計畫。對彈藥、飛彈及小型無人機而言,65% 的成本必須來自歐盟、歐洲經濟區(EEA)、歐洲自由貿易聯盟(EFTA)國家或烏克蘭,且製造商必須位於這些集團內,並且 不 受另一國控制。至於防空與飛彈防禦系統及較大型無人機等複雜系統,必須能替換可能受其他國家限制的零組件。
雖然英國或美國公司設於歐盟的子公司可能符合資格,但成本來源的規定意味,在英國或美國工廠製造的武器可能不符合資格。這項措施引發美國官員不滿,據報國務卿 Marco Rubio 警告8 歐洲,任何排除美國公司的做法,都將被華盛頓視為負面行動。
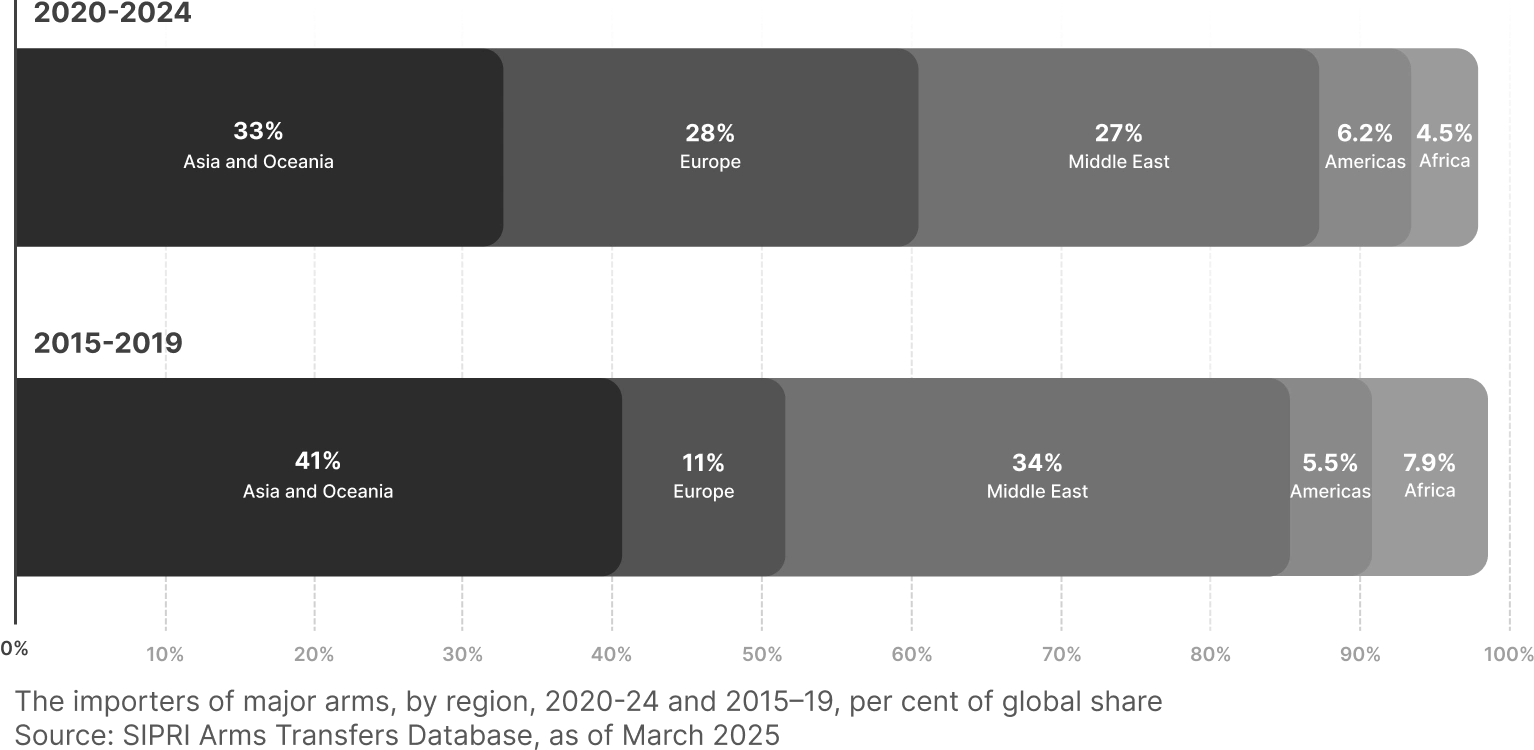
這項警告有其道理:除烏克蘭外(該國在 2020–24 年間成為全球最大主要武器進口國),歐盟武器進口增加逾一倍9 ,比較期間為 2015–19 年與 2020–24 年,其中美國供應了 64% 的武器。
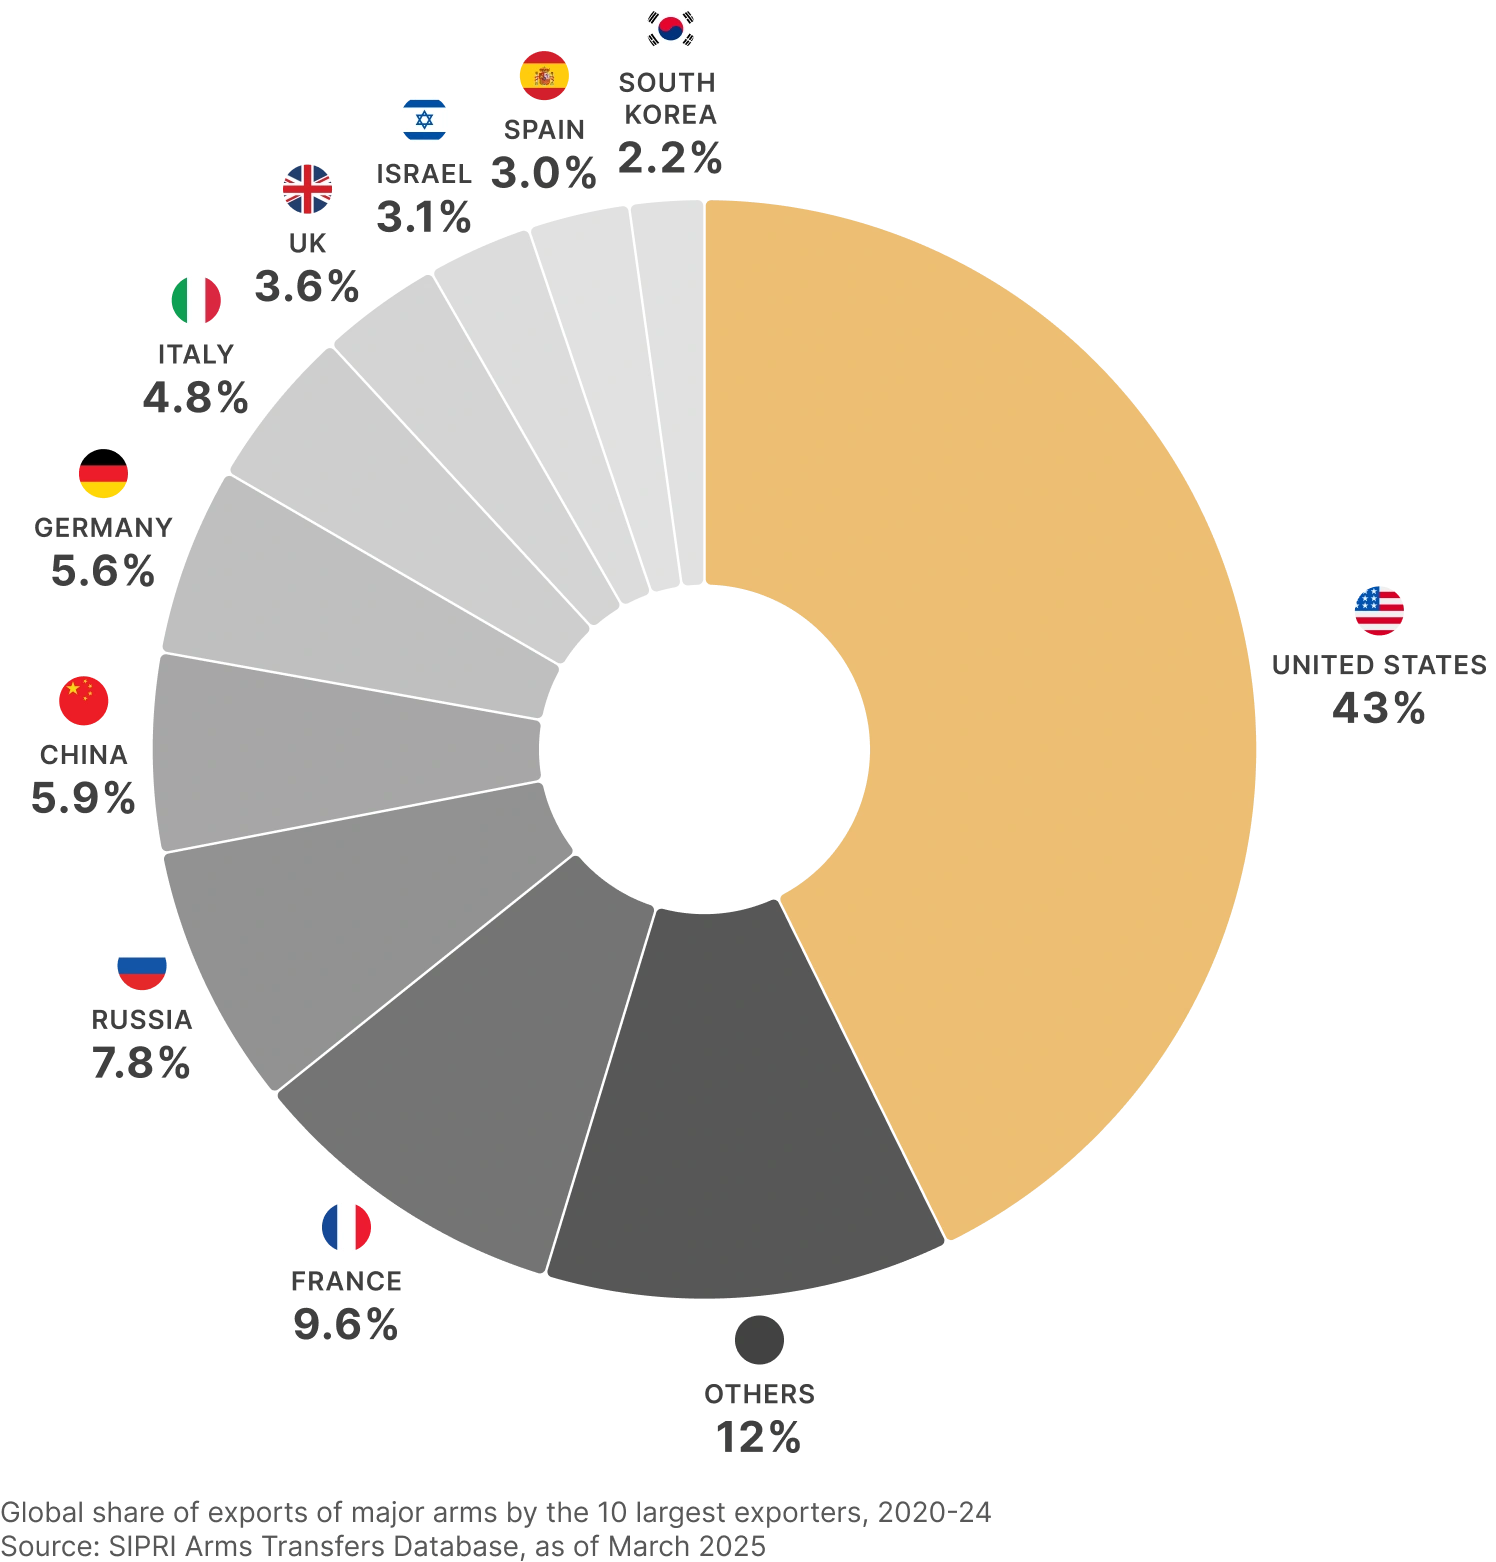
美國在 2020–24 年向 107 個國家供應武器,其武器出口量較 2015–19 年增加 21%,全球武器出口市占率由 35% 升至 43%。實際上,美國穩居全球最大武器出口國,排名第二的法國遠遠落後。
2020–24 年,美國武器出口最大流向為歐洲(35%),而非中東(33%),為二十年來首次,或許也凸顯 Rubio 國務卿的疑慮。
儘管歐洲內部呼籲減少對美國進口的依賴,歐洲北約會員國仍向美國供應商訂購超過 500 架戰鬥機及許多其他複雜武器系統,尚待交付10。然而,在「較小型」武器與系統方面,歐洲製造商可能是淨受惠者。
市場影響與可能因素
眾所周知,在 Trump 總統宣布「解放日」關稅之前,代表大盤的 S&P 500(SPX)承受顯著壓力與波動;相較之下,國防股在不同投資信念驅動下,走勢呈現極大差異:
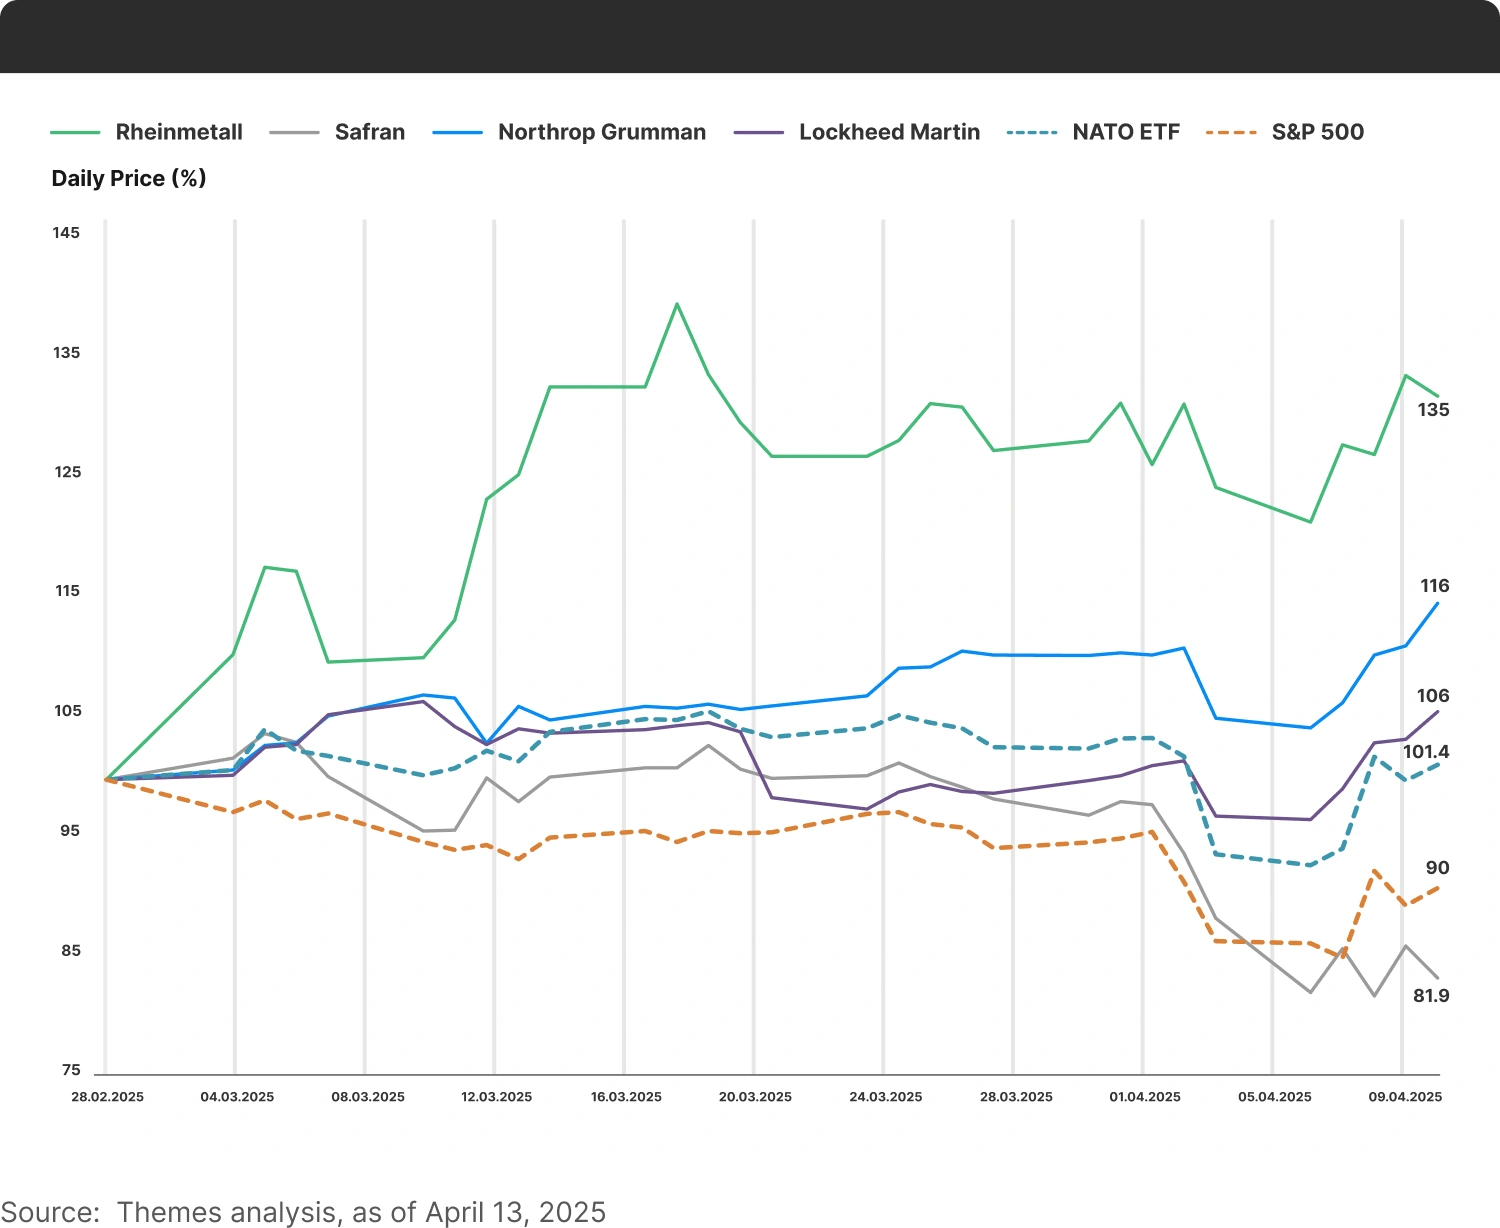
雖然同為可能受惠歐盟大手筆軍購的歐洲公司,德國軍火製造商 Rheinmetall 的表現遠優於法國引擎製造商 Safran。美國航空科技巨擘 Northrop Grumman 與 Lockheed Martin 雖與 Safran 同屬航空系統產業,且可能受到歐盟限制影響,股價卻有所回升。
Lockheed Martin 的 F-35 已逐漸成為 NATO 空軍的主力。這款第五代戰鬥機的中央機身與多種電子系統由 Northrop Grumman 生產。F-35 的發展歷史可說褒貶不一:根據無黨派非營利政府監督團體 Project on Government Oversight(POGO)11,該研究分析美軍與製造商公布、關於美國境內機隊的報告,發現 F-35 整體機隊的完全任務能力率(FMC)僅為 30%;此指標衡量可執行所有指定任務的戰機比例。整體機隊每月平均可用率,即個別飛機能執行至少一項指定任務的時間比例,計算為 51%,而飛機修復後重返服役的平均時間為 141 天。儘管如此,由於 F-35 設計上能執行廣泛任務,光是歐盟、英國及瑞士,已完成或計畫中的訂單就多達 615 架12。Alenia Aermacchi 位於義大利 Cameri、與 Lockheed Martin 共同營運的設施,是全球三條 F-35 組裝線之一13 ,並作為歐洲 F-35 生產與維修中心。Northrop Grumman 也與 Rheinmetall 合作,於德國 Weeze 建立第二條中央機身生產線14.
F-35 能持續在歐洲服役,最有力的原因或許是歐洲製造商目前沒有同等的第五代戰機。最接近的潛在競爭者,是 Dassault Aviation、Airbus 及西班牙 Indra Sistemas 正在開發的未來空戰系統(FCAS),預計約 2027 年首次試飛,約 2040 年服役15。對歐洲軍方而言,棄用美國航空裝備的成本極高,因此很可能繼續保留這些系統,在長達數十年的使用壽命中攤銷沉沒成本。這可能是同時支撐 Rheinmetall、Northrop Grumman 與 Lockheed Martin 的因素之一,三家公司也明顯領先整體市場。
另一方面,無人機、彈藥、火炮、裝甲車等「較低單價」裝備的採購,可能幾乎沒有美國製造商參與的空間。美商反而可能如過去數十年般,透過技術諮詢、製造指導等方式,與最終獲得合約的歐洲業者合作。歐盟增加投射武器系統與彈藥支出,預期將使 Rheinmetall 廣泛受惠;至於過去購入的 F-35 等「高價」航空系統,在壽命結束前不太可能被替換。此外,考量這些系統的效能特性,歐洲軍方不太可能願意降低標準,也不太可能拒絕 Lockheed Martin、Northrop Grumman 等具有跨地域布局與合作網路的美國製造商所推出的新世代產品。這也造成 一些 瓶頸,影響 Safran 等業者,因其產品主要用於法國及歐洲製造的飛機。
因此,即使「2030 戰備計畫」(Readiness 2030)大力主張軍事支出應具備「歐洲」特色,預料美國製造專業仍將占有重要地位。