2026 年第 1 季出現矛盾:全球銀行業營運普遍強勁,銀行股票估值卻大幅下降。KBW 銀行指數(BKX)創下自 2023 年小型銀行危機以來最差的第 1 季表現1。S&P 金融精選類股指數(IXM)截至 5 月 31 日,年初至今下跌約 10%。然而,市場預期 S&P 500 金融類股2 實現 EPS 成長 15.1%,為十一大產業第三高,超越季初 14.6% 共識。
此期間三大總體衝擊影響投資人心理。首先,伊朗與以色列戰爭推升能源價格,使市場不確定消費者資產負債表、企業借款成本及中東信貸曝險的第二輪效應。其次,私募信貸市場震盪,涉及 Apollo、Blue Owl、BlackRock、Carlyle 等機構的贖回要求3,其中多數設有每季 5% 贖回限制,引發影子銀行槓桿的系統疑慮。第三,以 Jamie Dimon 為首的多名業界領袖警告,下次信用危機將比人們預期更嚴重4。這些因素共同壓抑情緒,任何 EPS 超預期都無法完全抵銷。
跨大西洋與日本銀行逆勢表現
美國主要銀行於 2026 年 4 月公布第 1 季財報,普遍主題是伊朗戰爭波動帶動創紀錄交易收入,以及投資銀行手續費明顯復甦。例外之一是 Wells Fargo,其淨利息收入(NII)不如預期,暴露零售業務比重高、依賴利息收入模式的脆弱性。
領先國際銀行的情況,甚至更令人印象深刻。
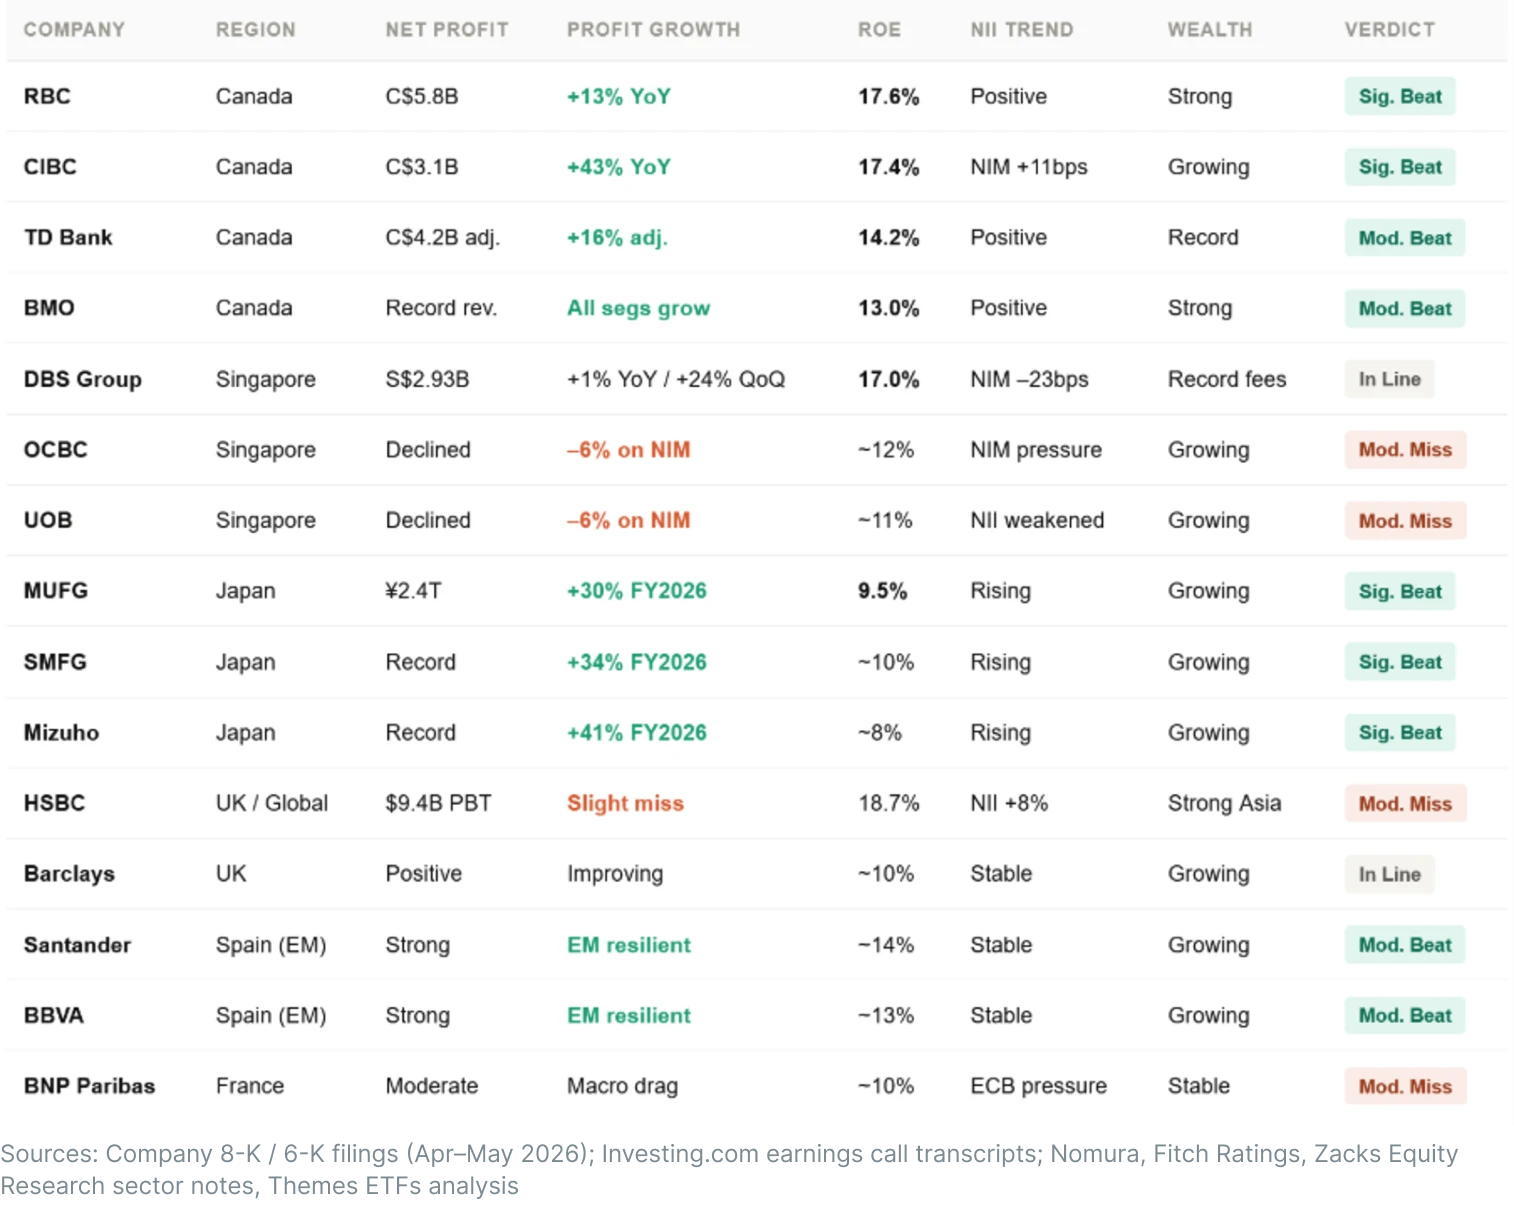
註: 「評估結論」、「財富管理」實力與「淨利息收入趨勢」,是彙整分析師共識及銀行自身法說會評論的質性評估
加拿大六大銀行於 2 月底公布會計年度第 1 季業績,以多數銀行體系只能羨慕的全面動能,揭開 2026 年序幕。 RBC 實現淨利 58 億加幣,年增 13%,調整後 ROE 17.8%,明顯超越自身至少 17% 目標。 CIBC淨利達 31 億加幣,年增 43%;調整後 ROE 為 17.4%,超過 15% 中期目標兩個百分點以上。 TD Bank 公布調整後 EPS 為 2.44 加元,調整後淨利增加 16%,達 42 億加元。多數產品類別由三家或更少銀行主導、審慎監管,以及保守提列準備的文化等寡占模式特色,在 2026 年第 1 季創造穩定、高品質成果,與美國銀行主要獲利數字較強、股價卻波動形成對比。 BMO 及 Bank of Nova Scotia 同樣因信用損失準備大降,營收創下或接近紀錄。
日本三大銀行 MUFG、SMFG 與 Mizuho 公布截至 2026 年 3 月的全年業績,數字一致非凡5。過去 25 年多數時間,日本銀行獲利受到日本央行利率維持零或近零壓抑。如今政策正常化,利率自 1990 年代末以來首次進入溫和正值,正從極低基期逆轉數十年利潤壓縮。日本銀行體系國內放款規模龐大,即使 NIM 小增,也轉為可觀絕對獲利。但三家機構管理層均指出,主要風險是伊朗戰爭地緣政治面向。
英國本土銀行繳出強勁季度表現,卻大致被整體市場忽視。 Lloyds Banking Group2026 年第 1 季公布稅前利益增加 33%,淨收入年增 9%,淨利息收入增加 8%,達 36 億英鎊。管理階層將全年 NII 財測提高至超過 149 億英鎊,重申 2026 年 ROE 超過 16% 的目標;第 1 季 RoTE 達 17%,顯示正穩健邁向目標。
NatWest每股盈餘年增 15.5%,有形股東權益報酬率(RoTE)為 18.2%,該季淨貸款增加 72 億英鎊。淨利差(NIM)季增 2 個基點,至 2.47%。 Barclays 營收年增 6%,有形股東權益報酬率為 13.5%。
HSBC 呈現較細膩的情況:儘管公布稅前獲利略低於市場共識,營業費用年增 8%,但實際動能穩健;銀行業務 NII 增加 8%,亞洲各地財富管理費收入強勁,銀行年化 RoTE 為 18.7%,仍居全球綜合銀行前列。市場認為僅小幅不如預期,股價反應正面。
新興市場曝險造成歐洲銀行表現分歧
歐洲大陸呈現兩種模式:具新興市場(EM)曝險的西班牙巨擘,報酬遠超歐洲銀行同業;核心歐洲綜合銀行,則仍受 ECB 利率正常化與國內利潤壓縮的結構限制。 BBVA 表現突出,可說是全球產業最被低估的業績,淨利年增 10.8%,ROTE 為 21.7%,足以媲美頂尖美國投資銀行。 Santander 基本獲利年增 12%,固定匯率下為 14%,營收成長 4%。ONE Transformation 計畫在營收增加時持續降低成本,使效率比率改善至 42.8%,為全球同等規模銀行中最低之列。
BNP Paribas執行長 Jean-Laurent Bonnafé 表示,當季證實「非常良好動能」6,營收成長 8.5%,淨利年增創紀錄的 9%。 Deutsche Bank 公布創紀錄淨利 22 億歐元、年增 8%,四部門有形股東權益報酬率(RoTE)均達至少 13%,是重要里程碑。私人銀行淨流入、資產管理成長與企業銀行放款,帶動營收年增 2%(排除匯率為 6%)。分析師預估仍偏懷疑,該銀行目前多被視為低估。
亞洲銀行與西方同業比較
與美國金融業基準 S&P 金融精選產業指數(IXM)比較時,亞洲銀行股價表現優於西方同業。
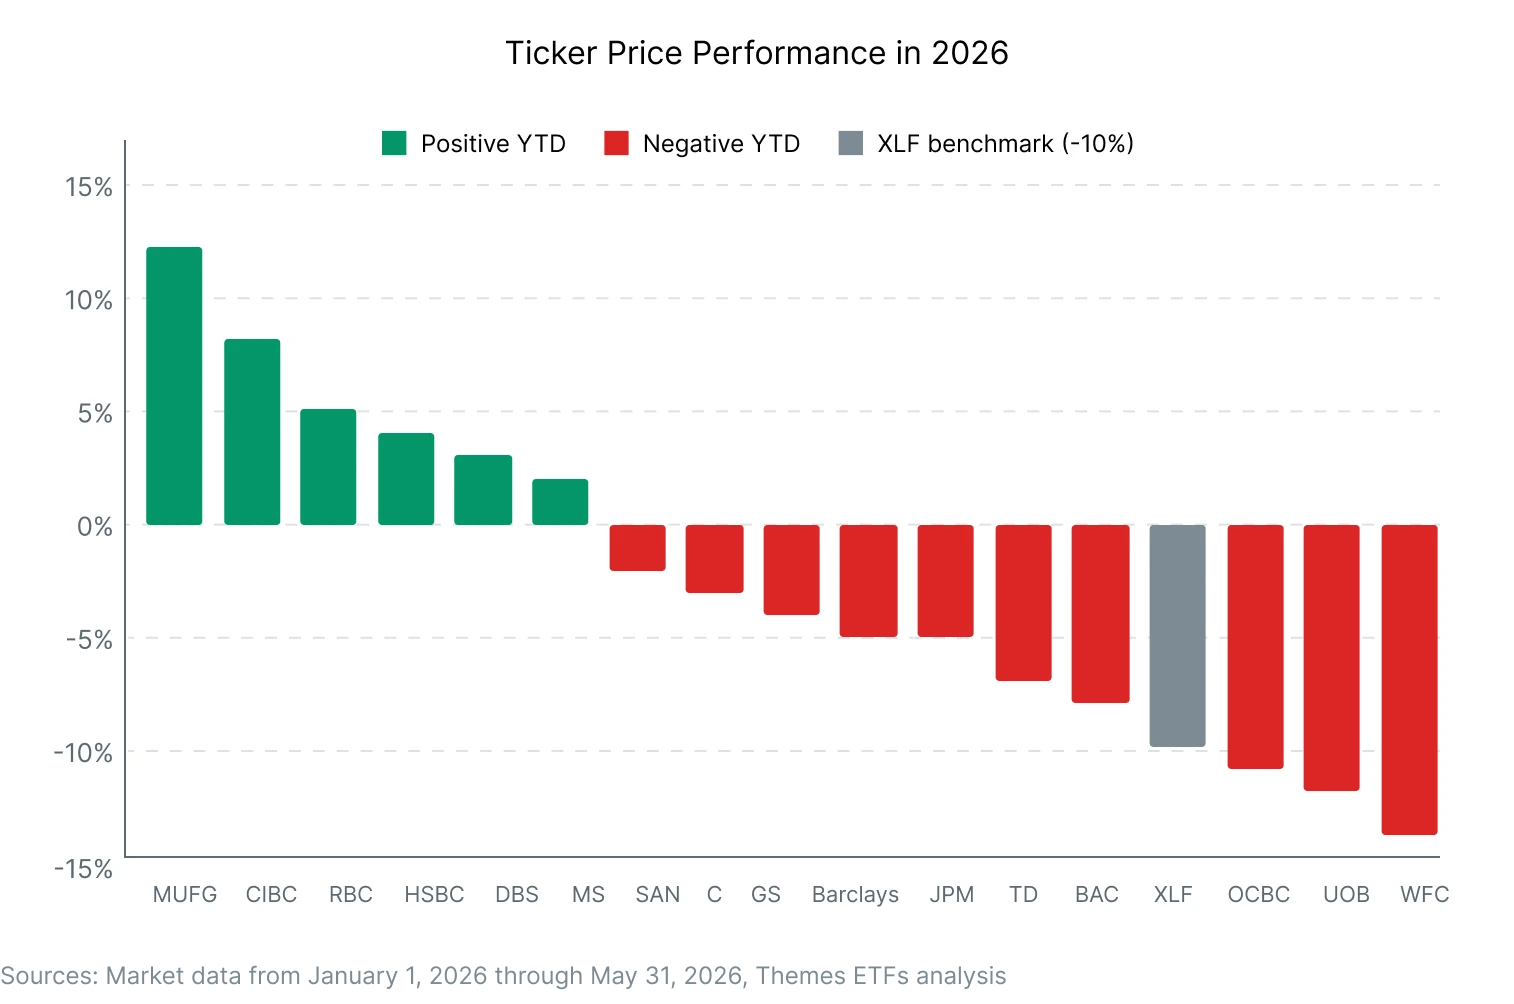
如多數銀行法說會所示,伊朗衝突對西方整體商業環境影響較大,東方則在逆境中持續以成長為重。另一個壓抑估值的重要因素,是投資人信心取向:即使表現穩定,西方投資組合對 AI 相關股票的關注仍較高,往往犧牲買進穩健且持續改善業績的機會,這是多季反覆出現的特徵。
在有形普通股權益報酬率(ROTCE)與日本大型銀行相當的歐洲銀行中,業務規模可能有顯著影響。
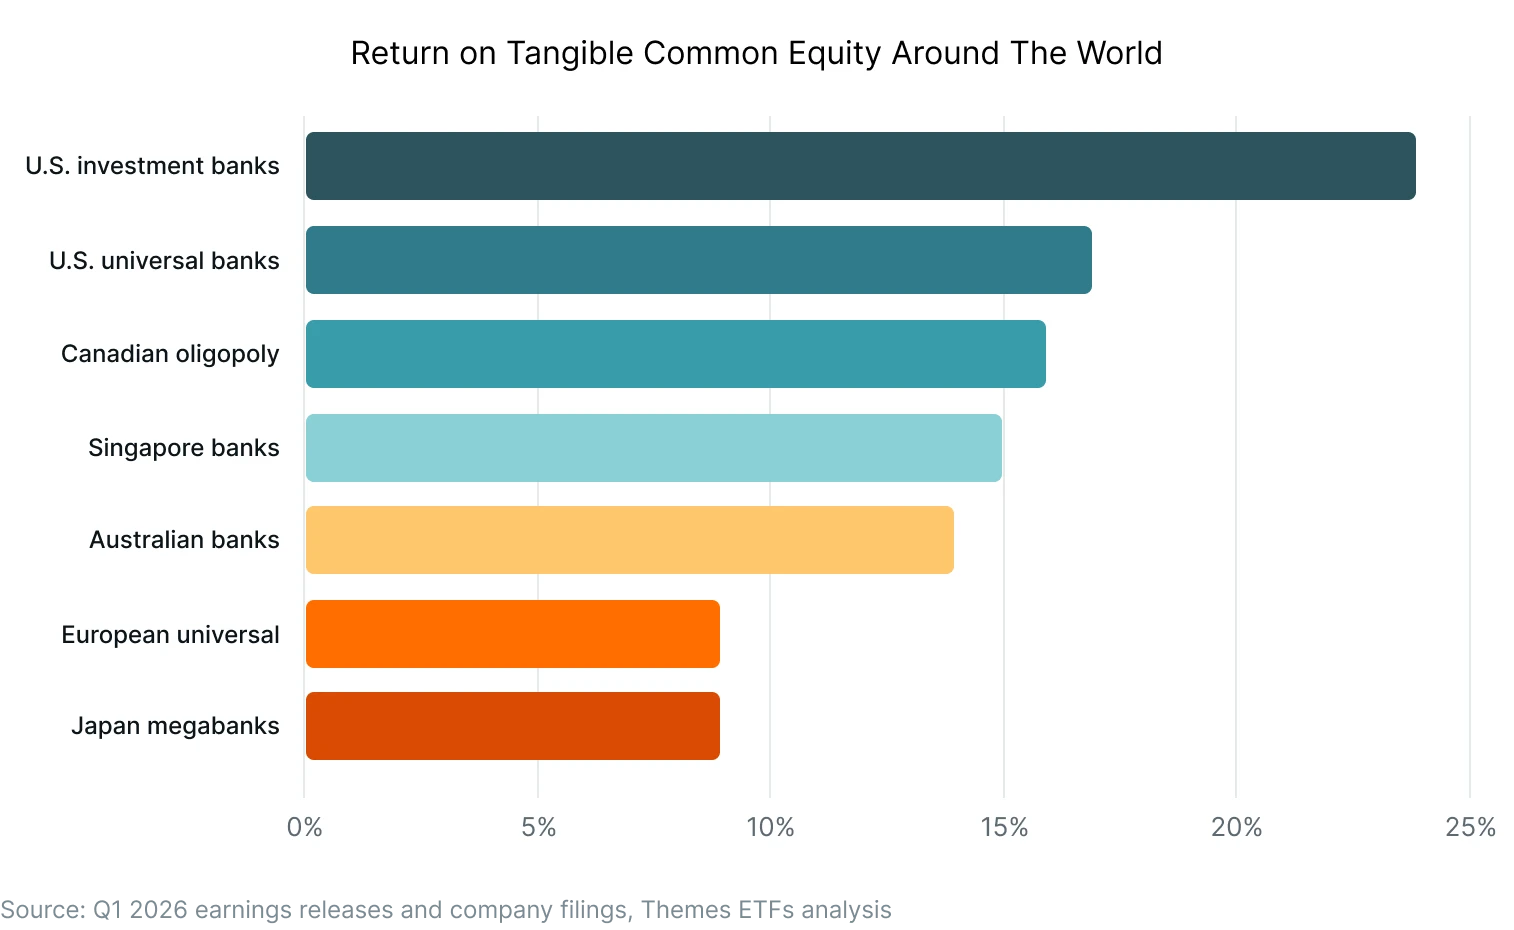
此細節推動 HSBC 簡化計畫,包括第一季完成向 BNP Paribas 出售德國保管業務,以及 1 月將 Hang Seng Bank 私有化。據估計,到 2026 年中,銀行有望每年節省 15 億美元成本;執行長 Pam Kaur 重申,集團至 2028 年將實現超過 17% RoTE 目標。
展望與風險
整體而言,2026 年第 1 季帶來兩項有趣且不同的啟示。 首先,整合投資銀行與財富管理的模式確實奏效。手續費多元化讓獲利能抵禦利率循環,資本市場的多元機會可將波動變現,而財富管理飛輪不論利率環境,都隨資產價格形成複利效果。
第二,加拿大與日本的情況顯示,寡占在適當環境可促進成長。加拿大銀行的定價能力、監管對國內競爭的保護、溫和信用循環及深厚零售存款基礎,創造可預測、高品質報酬,但機構投資人相對其可靠性,卻系統性低配。同時,日本貨幣政策正常化,加上企業為 AI 基礎設施投資及回流而產生資本需求,帶來業務量成長,日本大型銀行正充分掌握。
然而風險眾多。美國與亞洲銀行均指出,伊朗衝突帶來能源高價的高度經濟壓力;截至 2026 年第一季,消費者與企業信用完整影響尚未顯現。Basel III 最終改革、可能資本要求變動,以及非銀行放款持續成長,為產業帶來難量化卻重大的監管尾端風險。包括先買後付(BNPL)在內的非銀行放款,也與產業健康相關。
儘管如此,2026 年第 1 季確認,全球銀行業基本面穩健,擁有一個世代以來最強資本部位、多元營收來源,以及多數主要銀行持續改善的效率比率。投資組合經理人的挑戰在於心理層面:總體與地緣政治力量,可讓股價表現長期脫離營運現實,第 1 季已極為清楚展現這一點。
重要說明:所有數字均為估計,依 Themes ETFs 內部研究分析,彙編截至 2026 年第 1 季財報。
註腳:
1〈財報將至,銀行股創 2023 年以來最差年初表現〉,Bloomberg,2026 年 4 月 10 日
2〈S&P 500 金融業獲利預覽:2026 年第 1 季〉,FactSet Insight,2026 年 4 月 13 日
3〈贖回申請歷史性激增後,Blue Owl 限制兩基金提款〉,Reuters,2026 年 4 月 2 日
4〈JPMorgan 的 Jamie Dimon 表示,信貸引發的衰退會「比大家想的更糟」〉,MarketWatch,2026 年 4 月 29 日
5〈日本大型銀行獲利創紀錄,分析師警告風險增加可能使成長放緩〉,CNBC,2026 年 5 月 21 日
6〈法國 BNP Paribas 因零售成長及資產管理整合,公布更高獲利〉,Morningstar,2026 年 4 月 30 日
作者為 Leverage Shares LLC 的約聘人員。Leverage Shares LLC 是 Themes Management Company LLC 的美國關係企業,依據公司間服務協議,向 Themes 提供特定服務。