6 月 12 日,SpaceX 以 1.75 兆美元估值透過 IPO 募得 750 億美元,規模接近 Saudi Aramco 2019 年紀錄的三倍,成為史上最大 IPO。股價首日飆升 19%。6 月 18 日開盤前,SPCX 報 191.82 美元,該週盤中曾觸及 225.64 美元高點。
依任何傳統指標,IPO 都「成功」。但看空論點恰從傳統指標開始形成。其中量化程度最高的論述之一,來自芝加哥投資研究公司 Morningstar。
估值過高的陷阱
SpaceX 2025 年營收達 187 億美元,Morningstar 預測1 2026 年營收為 368 億美元。但即使達到該數字,公司也僅與 Micron Technology 2025 年營收相當,而 Amazon 營收超過其 19 倍。然而 SPCX 的交易價格2 約為 2025 年營收 141 倍、預估 2026 年營收近 78 倍,超過 Broadcom 倍數三倍,且為 Amazon 的 26 倍 。
SpaceX 已驗證的亮點為 Starlink,截至 2026 年中,估計年度營收執行率達 155 億美元、營業利益 44 億美元,85% 為經常性收入,利潤率類似 SaaS。服務目前在 120 國有逾 920 萬訂戶。Morningstar 認為,這是支持公司其他押注的最重要營收支柱。
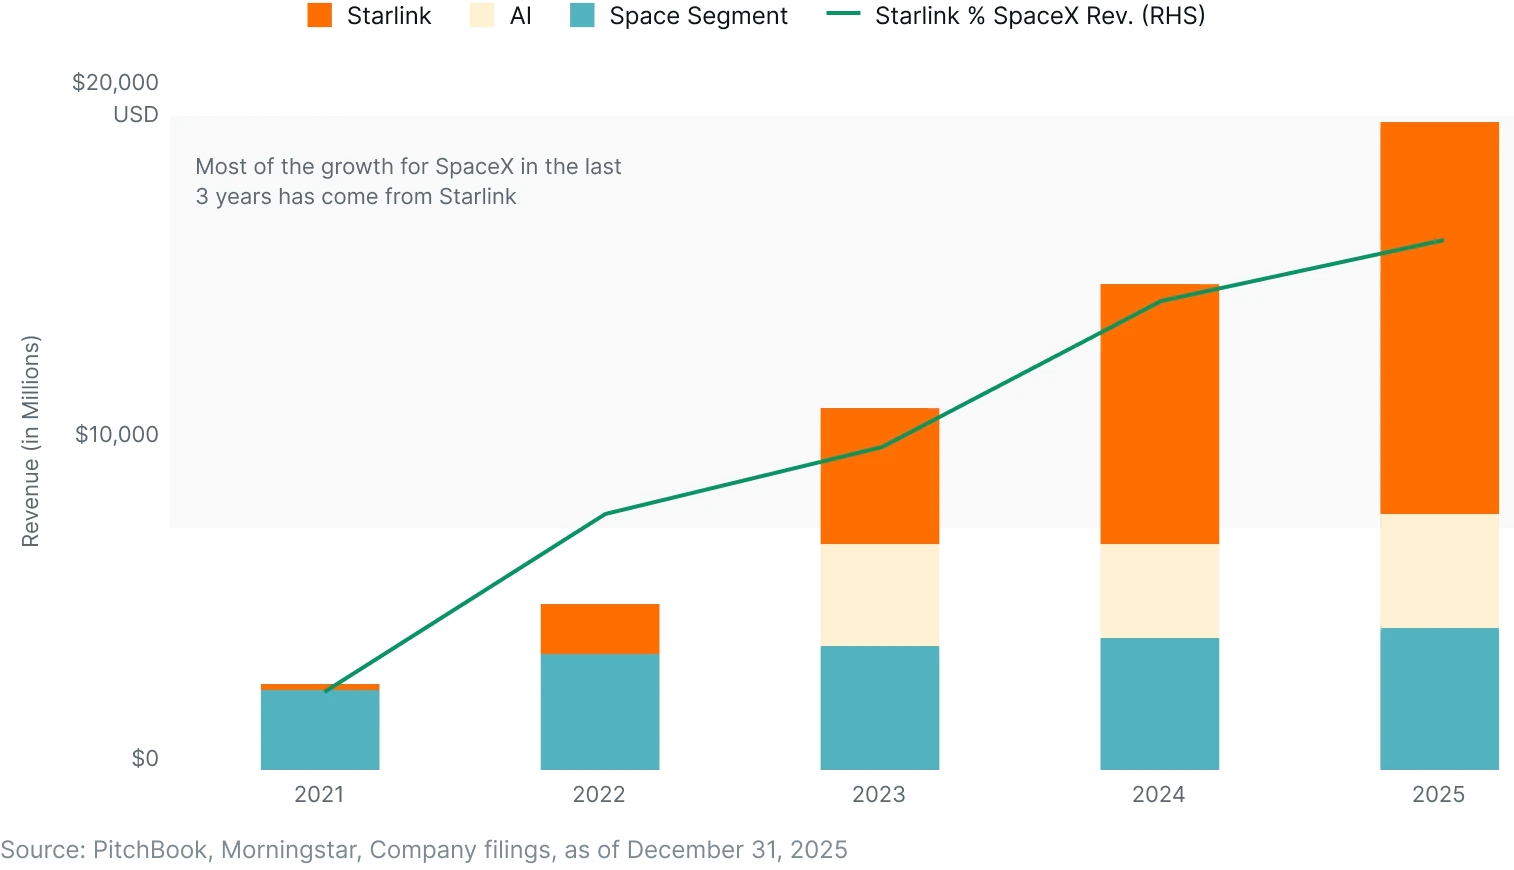
其主要押注在 AI,占 IPO 前 S-1 申報文件總潛在市場(TAM)的 93%。對此,Morningstar 表示,xAI 的大型語言模型 Grok,並未名列全球最常使用的 LLM 服務前列。16日,SpaceX 宣布以價值 600 億美元的全股票交易,收購 AI 程式設計代理 Cursor 背後的新創 Anysphere。消息雖使股價小幅上漲,Morningstar 卻立即將公允價值估計由 63 美元降至 62 美元,並稱 SpaceX 是其全部研究範圍中最昂貴的股票之一。
複雜的解禁時程
IPO 加上投資人行使的「綠鞋」機制,也就是 IPO 中允許承銷商在需求超出預期時,出售超過原計畫股數的特別條款,使約 6.389 億股 Space X 股票釋出,約占流通在外總股數 4.9%。早期投資人與員工持有約 64 億股,約占 35.2%,將依分階段時程「解禁」,亦即解除不得在公開市場出售持股的義務。
第一個 時程安排約在 7–8 月第 2 季財報附近,屆時 46 億股閉鎖股票最多 20% 將釋出,比 IPO 釋出數量多 45%。若 SPCX 在先前 10 個交易日中,有 5 日維持在 175.50 美元以上,將再解禁額外 10%,約 4.6 億股。這批投資人包括 Founders Fund、Sequoia、Alphabet、Fidelity 等,最多占全部閉鎖股票 30%,也就是總流通股數約 10.5%。
8 至 10 月,每隔二至四週分五批釋出「閉鎖」股份的 7%,約占流通總股數 17.1%。合計第一波時程將釋出流通總股數約 12.3%。
第二個 時程安排在 10–11 月第三季財報前後,釋出「閉鎖」股份 28%。第三季也是承銷銀行靜默期結束、Goldman、Morgan Stanley 與 JPMorgan 獨立研究公開的時間,可能大幅改變共識。第二波時程將釋出流通總股數約 9.8%。
在 IPO 後 180 天 期間結束,也就是 12 月,其餘「鎖定」股票釋出,約占流通在外總股數 2.6%。
在 2027 年初,另一批持有總流通股數約 11% 的「延長期投資人」,將依延續至 2027 年第 1–2 季的時程解禁。最早窗口預期為 IPO 後 280 天,即 2027 年 3 月底,之後還有 340 天及 366 天的批次。
整段期間,Elon Musk 持有的 64 億股,占流通在外總股數 48.9%,將持續鎖定至 IPO 後 366 天,也就是 2027 年 6 月 12 日。之後可依意願釋出股票。雖然 Musk 表示不會出售,但僅出售資格改變,就足以重設機構風險模型。
SpaceX 閉鎖結構不同以往任何大型 IPO,刻意避免單一懸崖式拋售。但這不必然消除壓力,而是分散為 12 個月中較小危機。Facebook 2012 年 IPO 的分批閉鎖已有前例,結束時股價仍較發行價下跌逾 40%。
投資信念與基本面
SPCX 於 6 月 17 日出現 IPO 以來首次下跌後,The Future Fund 執行長 Gary Black 評論4 ,初期交易型態「更像迷因股,而非基本面驅動的股票」,指出股價上漲發生在賣出受到嚴格限制的市場中。考量複雜閉鎖時程,可主張 SPCX 目前價格部分來自人為稀缺性,而非純粹基本面信念。同時,美國投資銀行 Oppenheimer & Co 5 將目標價從 190 美元提高至 250 美元,理由包括營收能見度增加、垂直整合與 AI 技術堆疊,以及 NASA 資助月球基地路線所建立的強大護城河等。
護城河仍有爭議,Morningstar 認為經濟護城河狹窄或不明,全球許多公司都在做 SpaceX 所做的事。Oppenheimer 承認主要風險為「執行相關」,即 SpaceX 能否實現並維持所宣稱成果。
雖然納入指數普遍被宣傳為潛在利多,仍須記得指數 資格 並不等於指數 納入 ,兩項決定都涉及裁量,並非自動發生。IPO 後 225 美元高點、首次下跌、Oppenheimer 高達 250 美元目標價,以及 Morningstar 堅持 63 美元價格下限,均顯示同一家公司在初入公開市場時的不同面貌,通常不足以形成強力納入指數理由。以廣泛指數為基礎的 ETF 是 原本應該 相對穩定;加入波動劇烈的股票,將偏離這個目標。
隨市場吸收更多資訊、信心轉變及「迷因股」行為消退,預先布局股價下跌,未必過早或不合理。
註腳:
1〈SpaceX 漲勢延續,極高估值進一步擴張〉,Morningstar,資料截至 2026 年 6 月 16 日
2〈SPCX 股價隔夜跳升:Morningstar 稱 Cursor 交易讓 SpaceX 更深入「最昂貴」領域〉,StockTwits,資料截至 2026 年 6 月 16 日
3〈深入解析 SpaceX IPO:熱潮、價格與機會〉,Morningstar,資料截至 2026 年 6 月 9 日
4〈SPCX 上市後首跌:分析師稱閉鎖股份與缺少放空扭曲首波行情〉,StockTwits,資料截至 2026 年 6 月 18 日
5〈Oppenheimer 調高 SpaceX 股票目標價:最新 12 個月預測〉,Investing.com,截至 2026 年 6 月 18 日
作者為 Leverage Shares LLC 的約聘人員。Leverage Shares LLC 是 Themes Management Company LLC 的美國關係企業,依據公司間服務協議,向 Themes 提供特定服務。